Domain elektromotoren24.de kaufen?
Wir ziehen mit dem Projekt
elektromotoren24.de um.
Sind Sie am Kauf der Domain
elektromotoren24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektromotoren24.de kaufen?
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **

Ähnliche Suchbegriffe für Das-Prinzip-Sonstige-von
Top-Angebote
Produkte zum Begriff Das-Prinzip-Sonstige-von:
-
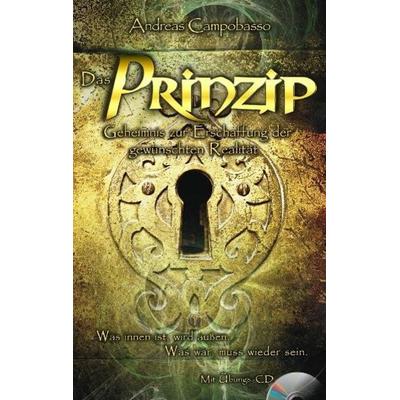
Campobasso, Andreas: Das PrinzipDas Prinzip , Geheimnis zur Erschaffung der gewünschten Realität , Sport-Dichtungen & Ringe > Chiptuning & Motortuning , Erscheinungsjahr: 200907, Produktform: Leinen, Inhalt/Anzahl: 1, Beilage: mit einer Übungs-CD, Autoren: Campobasso, Andreas, Illustrator: Campobasso, Andreas, Seitenzahl/Blattzahl: 247, Keyword: Heilung; Lebenshilfe; Selbsthilfe, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung, Thema: Entdecken, Warengruppe: HC/Esoterik, Fachkategorie: Körper und Geist, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nietsch Hans Verlag, Verlag: Nietsch Hans Verlag, Verlag: Hans-Nietsch-Verlag OHG, Länge: 217, Breite: 149, Höhe: 27, Gewicht: 457, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das triadische Prinzip, Fachbücher von Gabriela von WitzlebenDrei Kernbedürfnisse bestimmen unser Leben: Beziehung, Sicherheit und Autonomie. Im Körper sind sie durch Bauch, Herz und Kopf repräsentiert. Das triadische Prinzip führt diese unterschiedlichen Zentren zusammen. Beratungs- und Therapieprozesse, die auf diese Weise strukturiert und fokussiert werden, ermöglichen einen minimalinvasiven Zugang zu Blockaden und Einschränkungen, aber auch zu entsprechenden Potenzialen. In das triadische Prinzip fliessen Elemente aus verschiedenen Psychotherapie- und Coachingverfahren ein, darunter Systemaufstellungen, Ego-State-Therapie und PEP. Die Herangehensweise ist konsequent ressourcenorientiert, die Kommunikation mit den unterschiedlichen Regionen des Körpers folgt hypnosystemischen Grundsätzen. Anhand von zahlreichen Fallbeispielen erläutert Gabriela von Witzleben anschaulich, wie das Verfahren in unterschiedlichen Kontexten genutzt werden kann, und vermittelt die praktische Arbeit in konkreten Leitfäden.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Veto-Prinzip, Fachbücher von Maike PlathLehrer:innen befinden sich in einem asymmetrischen Machtverhältnis gegenüber Schüler:innen und haben eine Führungsaufgabe. Maike Plath beantwortet in diesem Buch die Frage, welche Wege es hin zu einer gleichwürdigen Begegnung auch in herausfordernden pädagogischen Kontexten gibt. Mit dem Veto-Prinzip, das auf dem grundlegenden Veto-Recht der Beteiligten aufbaut, zeigt sie konkrete Handlungsmöglichkeiten auf. Sie lehnt sich dabei an das Konzept der Gleichwürdigkeit von Jesper Juul an und bezieht es auf Führungskontexte mit Lerngruppen. Das Buch bietet zum einen ein Selbsttraining für Pädagog:innen und zum anderen Strategien und Übungen zur Umsetzung des Veto-Prinzips in Gruppen. Ziel ist es, Lernende in Mit- und Eigenverantwortung zu bringen und einen Prozess zu initiieren, in dem sie selbst Führungskompetenz erwerben.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist das Sonstige beim Speicher?
Das "Sonstige" beim Speicher bezieht sich auf den Teil des Speichers, der nicht den bekannten Kategorien wie Betriebssystem, Anwendungen oder Dateien zugeordnet werden kann. Es kann sich dabei um temporäre Dateien, Cache-Daten, Systemdateien oder andere nicht identifizierte Daten handeln. Das "Sonstige" kann je nach Gerät und Nutzung variieren. **

Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
Top-Angebote
Produkte zum Begriff Das-Prinzip-Sonstige-von:
-
Campobasso, Andreas: Das PrinzipDas Prinzip , Geheimnis zur Erschaffung der gewünschten Realität , Sport-Dichtungen & Ringe > Chiptuning & Motortuning , Erscheinungsjahr: 200907, Produktform: Leinen, Inhalt/Anzahl: 1, Beilage: mit einer Übungs-CD, Autoren: Campobasso, Andreas, Illustrator: Campobasso, Andreas, Seitenzahl/Blattzahl: 247, Keyword: Heilung; Lebenshilfe; Selbsthilfe, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung, Thema: Entdecken, Warengruppe: HC/Esoterik, Fachkategorie: Körper und Geist, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nietsch Hans Verlag, Verlag: Nietsch Hans Verlag, Verlag: Hans-Nietsch-Verlag OHG, Länge: 217, Breite: 149, Höhe: 27, Gewicht: 457, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
Ähnliche Suchbegriffe für Das-Prinzip-Sonstige-von
-
Das triadische Prinzip, Fachbücher von Gabriela von WitzlebenDrei Kernbedürfnisse bestimmen unser Leben: Beziehung, Sicherheit und Autonomie. Im Körper sind sie durch Bauch, Herz und Kopf repräsentiert. Das triadische Prinzip führt diese unterschiedlichen Zentren zusammen. Beratungs- und Therapieprozesse, die auf diese Weise strukturiert und fokussiert werden, ermöglichen einen minimalinvasiven Zugang zu Blockaden und Einschränkungen, aber auch zu entsprechenden Potenzialen. In das triadische Prinzip fliessen Elemente aus verschiedenen Psychotherapie- und Coachingverfahren ein, darunter Systemaufstellungen, Ego-State-Therapie und PEP. Die Herangehensweise ist konsequent ressourcenorientiert, die Kommunikation mit den unterschiedlichen Regionen des Körpers folgt hypnosystemischen Grundsätzen. Anhand von zahlreichen Fallbeispielen erläutert Gabriela von Witzleben anschaulich, wie das Verfahren in unterschiedlichen Kontexten genutzt werden kann, und vermittelt die praktische Arbeit in konkreten Leitfäden.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Veto-Prinzip, Fachbücher von Maike PlathLehrer:innen befinden sich in einem asymmetrischen Machtverhältnis gegenüber Schüler:innen und haben eine Führungsaufgabe. Maike Plath beantwortet in diesem Buch die Frage, welche Wege es hin zu einer gleichwürdigen Begegnung auch in herausfordernden pädagogischen Kontexten gibt. Mit dem Veto-Prinzip, das auf dem grundlegenden Veto-Recht der Beteiligten aufbaut, zeigt sie konkrete Handlungsmöglichkeiten auf. Sie lehnt sich dabei an das Konzept der Gleichwürdigkeit von Jesper Juul an und bezieht es auf Führungskontexte mit Lerngruppen. Das Buch bietet zum einen ein Selbsttraining für Pädagog:innen und zum anderen Strategien und Übungen zur Umsetzung des Veto-Prinzips in Gruppen. Ziel ist es, Lernende in Mit- und Eigenverantwortung zu bringen und einen Prozess zu initiieren, in dem sie selbst Führungskompetenz erwerben.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Prinzip Bewegung, Fachbücher von Benedikt SeppWie die Antiautoritären autoritär wurden und warum Theorie aus mehr bestand als nur Lesen: Die Geschichte einer ungewöhnlichen Radikalisierung. Heftige Diskussionen in Kneipen und Seminarräumen, manisches Lesen, der suggestive Soziologie-Slang Rudi Dutschkes: Der schillernde Begriff Theorie ist eine der ersten Assoziationen, wenn die Rede auf die antiautoritäre Studentenbewegung kommt. Doch was war eigentlich Theorie und warum hatte sie in 68 einen solch rauschhaften Charakter? Benedikt Sepp wirft jenseits von Ideengeschichte und Bewegungsforschung einen praxeologischen Blick auf die Theoriefaszination der rebellierenden Studierenden. Indem der Autor dem emphatischen Aufbruch der frühen Sechziger Jahre bis in die stagnierenden Ausläufer der maoistischen K-Gruppen folgt, kann er nachzeichnen, wie ein spezifisches Verständnis von Theorie zur Radikalisierung der Bewegung beitrug - eines, das Analyse nur für gültig erklärte, wenn sie sich in Aktion umsetzen liess. Diese nicht auflösbare Spannung zwischen Theorie und Praxis befeuerte eine Bewegung, die mehr als nur eine Selbstbezeichnung war. Die Geschichte der antiautoritären Bewegung wird hier also auf eine neue Weise erzählt – als von den Zugzwängen eines Denkens vorangetrieben, das über dieses Denken hinausgehen wollte.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Coworking-Prinzip, Fachbücher von Helga SchullerDas Coworking-Prinzip ist ein Fachbuch, das sich mit der Transformation der Arbeitskultur in modernen Unternehmen beschäftigt. Die Autorin Helga Schuller beleuchtet, wie Coworking als innovative Arbeitsform, die ursprünglich von Selbstständigen und Start-ups genutzt wird, auch in traditionellen Unternehmen erfolgreich implementiert werden kann. Durch die Schaffung offener Räume und die Förderung von Zusammenarbeit und Kreativität können Unternehmen ihre Innovationskraft steigern und eine positive Unternehmenskultur entwickeln. Das Buch bietet praxisnahe Ansätze und Methoden, um Coworking im Unternehmenskontext zu integrieren und zeigt auf, wie durch geteiltes Wissen und echte Kooperation zufriedene, selbstbestimmte Teams entstehen. Die Leserinnen und Leser erhalten wertvolle Einblicke in die Ursprünge und Grundwerte des Coworking sowie in dessen sozialen Einfluss und die damit verbundenen Prinzipien. Es ist ein Leitfaden für alle, die eine neue Arbeitskultur schaffen möchten, die Zusammenarbeit und Innovation fördert.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist das Sonstige beim Speicher?
Das "Sonstige" beim Speicher bezieht sich auf den Teil des Speichers, der nicht den bekannten Kategorien wie Betriebssystem, Anwendungen oder Dateien zugeordnet werden kann. Es kann sich dabei um temporäre Dateien, Cache-Daten, Systemdateien oder andere nicht identifizierte Daten handeln. Das "Sonstige" kann je nach Gerät und Nutzung variieren. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.